El ROAS sube. ¿Por qué no mejora el negocio?
El informe de campañas muestra una mejora, pero la empresa no dispone de más margen para crecer. Si te toca explicar esa distancia, conviene revisar qué hay detrás del dato antes de aumentar la inversión. Un resultado publicitario puede ser correcto y, aun así, responder solo a una parte de la pregunta de negocio.
Para decidir mejor
- El ROAS compara el valor atribuido a los anuncios con su coste. Para interpretar el resultado necesitas saber qué representa ese valor y cuánto margen dejan las ventas.
- Una venta atribuida no equivale a una venta adicional. La publicidad puede estar recibiendo crédito por compras que también se habrían producido sin ella.
- En B2B, más formularios no garantizan más clientes. La calidad de las oportunidades y su avance hasta la venta pueden cambiar aunque mejore el indicador de campaña.
Conclusión: Antes de ampliar la inversión, identifica si la mejora viene de vender mejor, de cambiar la mezcla de clientes o de medir de otra manera.
Qué está midiendo realmente tu ROAS
ROAS significa retorno de la inversión publicitaria. Cuando el valor de conversión representa ingresos, se calcula dividiendo los ingresos atribuidos a los anuncios entre el gasto publicitario. Un ROAS de 4 significa 4 € de ingresos atribuidos por cada euro gastado en medios; también puede expresarse como un 400 %.
La palabra «valor» importa. Google Ads calcula su columna de valor de conversión por coste a partir de los valores que recibe. Pueden corresponder a compras, pero también a importes asignados a otras acciones. Hay que comprobar qué conversiones entran y cómo se valoran antes de llamar facturación al numerador. La definición está en la documentación de seguimiento de conversiones de Google Ads.
Si registras ingresos, el ROAS no descuenta por sí solo el producto, los envíos o la atención al cliente. Tampoco demuestra que esos ingresos existan gracias a la campaña. Por eso, un ROAS de 4 no significa ganar 4 € ni obtener un 400 % de beneficio.
Además, una mejora puede proceder de la medición. El 10 de septiembre de 2026, Google anunció una métrica para cuantificar conversiones recuperadas mediante datos propios. Ese anuncio describe una mejora de observación; no permite concluir que cada conversión recién registrada sea una venta nueva para la empresa. Es una distinción relevante al comparar informes antes y después de cambiar el seguimiento. Anuncio de Google sobre datos y medición.
Un ROAS de 5 puede dejar menos que uno de 4
Imagina una tienda que compara dos periodos de la misma duración. En ambos invierte 10.000 € en anuncios. En el segundo vende más, pero aumenta el peso de productos y promociones con menor margen.
Este es un ejemplo didáctico, no un caso real de BEOS. Los ingresos se consideran sin IVA y después de descuentos y devoluciones. El margen de contribución antes de publicidad es lo que queda tras restar el coste del producto y otros costes variables de esas ventas, como logística, comisiones de pago y gestión de devoluciones, sin descontarlos dos veces.
| Concepto | Periodo A | Periodo B |
|---|---|---|
| Gasto en anuncios | 10.000 € | 10.000 € |
| Ingresos netos de pedidos atribuidos | 40.000 € | 50.000 € |
| ROAS sobre esos ingresos | 4 | 5 |
| Margen de contribución antes de publicidad | 40 % | 25 % |
| Contribución antes de publicidad | 16.000 € | 12.500 € |
| Contribución de esos pedidos tras restar anuncios | 6.000 € | 2.500 € |
La cuenta se reproduce en dos operaciones: en A, 40.000 × 0,40 − 10.000 = 6.000 €; en B, 50.000 × 0,25 − 10.000 = 2.500 €. El ROAS sube, pero quedan 3.500 € menos para cubrir estructura y generar beneficio.
Este saldo todavía no es beneficio neto: faltan los demás costes del negocio, incluida la gestión de marketing que no se haya incorporado. Tampoco mide el efecto causal de los anuncios, porque parte de los pedidos atribuidos podría haberse producido igualmente.
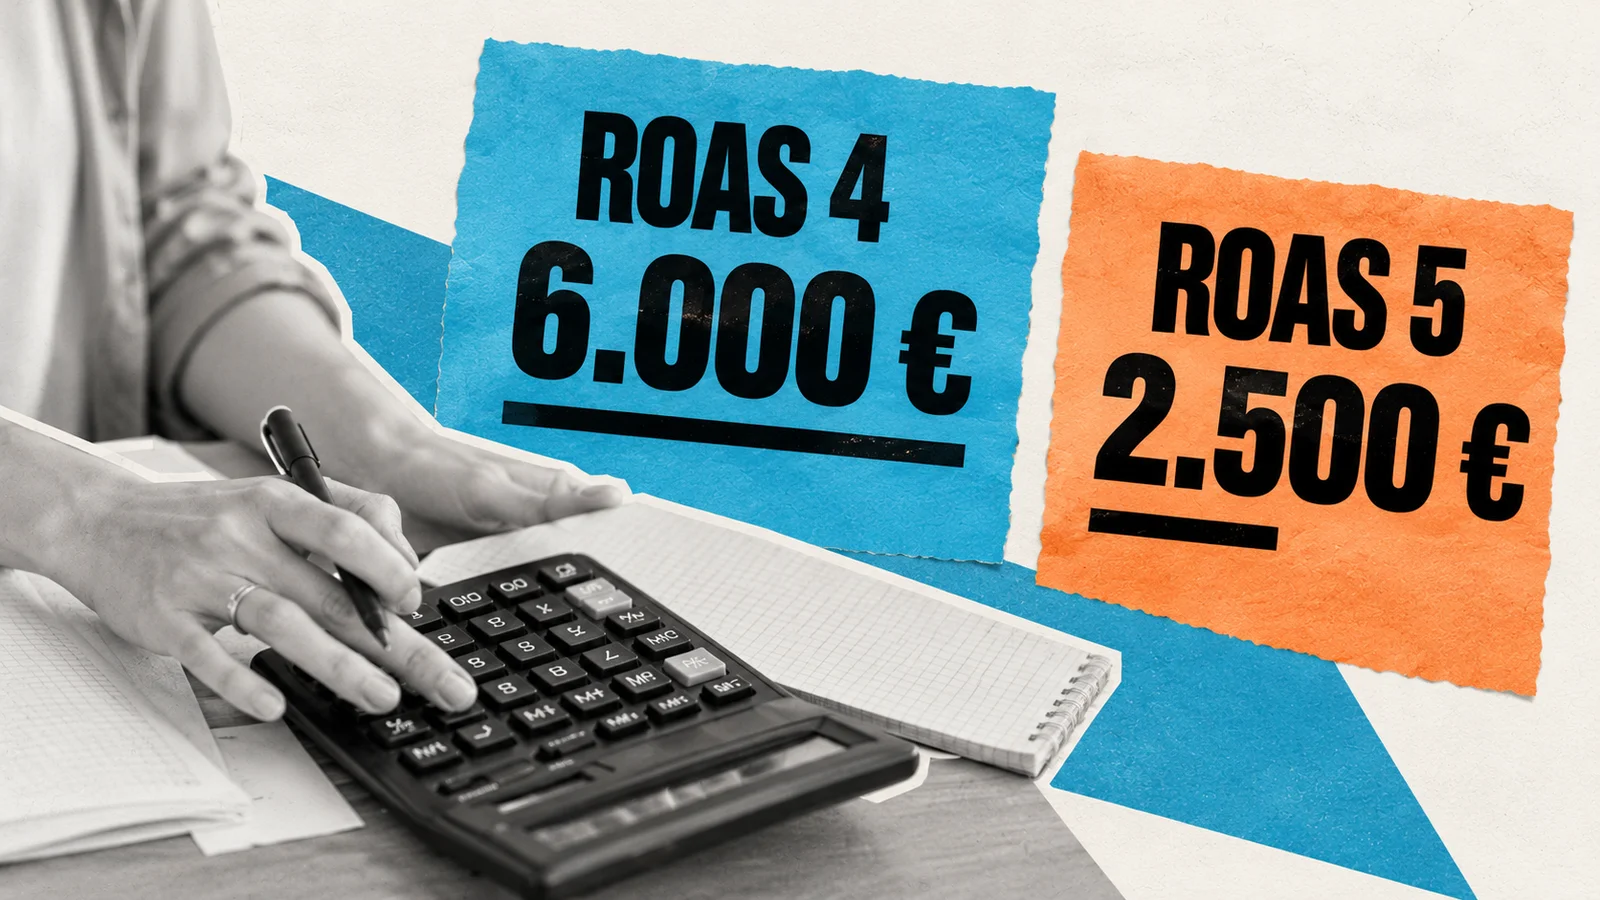
La misma cuenta explica por qué no existe un ROAS bueno para todas las empresas. Para cubrir únicamente los anuncios con la contribución de estos pedidos, el umbral simplificado es 1 dividido entre el margen expresado en decimal: 2,5 con un margen del 40 % y 4 con un margen del 25 %. Solo vale con ingresos y costes comparables, un margen representativo y ese alcance limitado. Alcanzarlo no demuestra rentabilidad global ni justifica aumentar la inversión.
Qué ventas añade la publicidad
La atribución reparte el crédito de una compra entre las interacciones registradas. La incrementalidad plantea otra pregunta: cuántas ventas se producen gracias a la publicidad y no se habrían producido sin ella.
Piensa en alguien que ya compra en tu tienda y busca su nombre para volver. Si entra por un anuncio y termina el pedido, la campaña puede recibir crédito. Eso no basta para saber si el anuncio cambió la decisión. A la inversa, una campaña de descubrimiento puede influir en una compra posterior y recibir poco crédito en el informe que estés mirando.
La diferencia tiene respaldo experimental. En su trabajo de 2014 sobre eBay en Estados Unidos, Thomas Blake, Chris Nosko y Steven Tadelis encontraron que las estimaciones convencionales sobrevaloraban el retorno de la búsqueda de pago. También observaron diferencias entre clientes nuevos o poco frecuentes y compradores habituales. El contexto es una marca conocida y un mercado concreto; el estudio no permite aplicar el mismo resultado a cualquier anunciante actual. Sí justifica contrastar atribución y causalidad. Estudio de Blake, Nosko y Tadelis.
Para diagnosticar tu cuenta, separa clientes nuevos y recurrentes con los registros de la empresa, y revisa las búsquedas de marca y las campañas dirigidas a personas que ya te conocen. Son pistas para formular una hipótesis. Un cliente nuevo tampoco es automáticamente incremental, y retener a uno existente puede tener valor.
Cuando el volumen y el diseño lo permitan, un experimento con un grupo o unas zonas de control ayuda a estimar qué ocurre sin esa presión publicitaria. Debe contemplar estacionalidad, diferencias entre grupos y tiempo de maduración. Apagar anuncios y comparar dos semanas distintas no elimina por sí solo esos factores. Con poco volumen, conviene reconocer la incertidumbre y limitar el alcance de la decisión, en lugar de dar una cifra causal que los datos no sostienen.
En B2B, el formulario es el principio de la cuenta
Si vendes servicios a empresas, puede pasar tiempo entre una solicitud y un contrato. Asignar un valor a cada formulario ayuda a construir una señal de campaña, pero ese importe necesita una base revisable en la probabilidad de cierre y el valor de la venta. No se convierte en facturación por aparecer en una plataforma.
Este segundo ejemplo también es inventado. Compara dos grupos de contactos con el mismo gasto y el mismo tiempo suficiente de seguimiento. Ambos utilizan idénticos criterios para aceptar una oportunidad y registrar un cliente nuevo.
| Concepto | Grupo A | Grupo B |
|---|---|---|
| Gasto en anuncios | 6.000 € | 6.000 € |
| Formularios recibidos | 100 | 200 |
| Oportunidades aceptadas por ventas | 30 | 20 |
| Clientes nuevos conseguidos | 6 | 4 |
| Coste publicitario por formulario | 60 € | 30 € |
| Coste publicitario por cliente nuevo | 1.000 € | 1.500 € |
El coste por formulario se reduce a la mitad, pero captar un cliente requiere un 50 % más de gasto publicitario. Si cada formulario tuviera asignados 100 €, la relación entre valor asignado y gasto subiría de 1,67 a 3,33. Ese «ROAS» se habría duplicado mientras caía el número de clientes.
El coste por cliente de la tabla solo incluye medios. Para calcular el coste completo de adquisición también habría que incorporar los costes comerciales y de marketing correspondientes. Y para juzgar la rentabilidad faltarían el margen y el valor de los contratos. La tabla demuestra un deterioro de la captación medida hasta la venta; no demuestra por sí sola que el grupo B pierda dinero.
Conviene conectar las campañas con el CRM, el sistema donde ventas registra los contactos y acuerdos. Google Ads permite importar información de contactos cualificados y convertidos; la empresa debe definir qué significa cada etapa. Una etapa etiquetada como convertida no tiene por qué ser una venta si se ha configurado de otra manera. Documentación de Google sobre contactos cualificados y convertidos.
Compara grupos captados en periodos equivalentes y con la misma maduración. Enfrentar los formularios de esta semana con contratos que proceden de campañas de hace tres meses puede llevar a una conclusión equivocada. Si empeora el cierre, revisa también el plazo de respuesta comercial, la oferta y la capacidad de atender las solicitudes antes de atribuir todo el problema a la campaña.
El criterio de Cris
Cris TorresTeam Lead de Paid Media
Antes de invertir más, explica de dónde viene la mejora
Ante un ROAS creciente y un negocio que no mejora, la primera petición debería ser una cuenta compartida entre marketing, ventas y finanzas. En comercio electrónico, tendría que mostrar qué dejan los pedidos después de sus costes variables y de los anuncios. En B2B, qué contactos llegan a oportunidad y cliente, con margen y tiempo de cierre comparables.
La prioridad es comprobar si ha mejorado la economía de la captación o si el informe refleja otro cambio: más ventas de bajo margen, más compradores habituales o más conversiones registradas. Cada explicación exige una decisión distinta. Subir el gasto antes de distinguirlas puede ampliar el problema.
La recomendación cambiaría con evidencia suficiente de contribución adicional, capacidad para atender la demanda y un plazo de recuperación asumible. En ese escenario, tendría sentido valorar una ampliación controlada. Incluso un ROAS menor puede ser aceptable si incorpora clientes que dejan más contribución total. El criterio para decidir debe hacer explícito ese intercambio.
Qué pedir en la próxima revisión de resultados
Empieza por un periodo cerrado y un segmento que explique buena parte de la mejora. Lleva a la reunión estas cuatro comprobaciones:
- Aclara el dato. Anota qué se cuenta como conversión, de dónde sale su valor y qué reglas de atribución y fechas utiliza el informe. Comprueba si hubo cambios de seguimiento. Contrasta los pedidos con el sistema de ventas sin sumar como ventas distintas el crédito que varias plataformas puedan darse por el mismo pedido.
- Llega hasta la contribución. En una tienda, aplica a esas ventas sus costes variables. En B2B, sigue los contactos hasta oportunidades y contratos con el mismo plazo de observación. Si falta información, identifica qué conclusión todavía no puedes extraer.
- Contrasta la explicación alternativa. Revisa mezcla de productos, descuentos, clientes nuevos y recurrentes y funcionamiento comercial. La pregunta es qué cambió en el negocio para producir ese resultado.
- Define la siguiente comprobación. Puede ser corregir un valor de conversión, resolver una pérdida de margen o diseñar una prueba de incrementalidad. Deja por escrito qué resultado justificaría ampliar la inversión y cuál obligaría a revisar la decisión.
El informe será útil cuando permita explicar cuánto aporta la captación, con qué incertidumbre y qué decisión se desprende de ello. El ROAS seguirá siendo una pieza de esa conversación; la contribución que añade al negocio es la que debe orientar el crecimiento.